Lowe’s ve 3Q překonal odhady, ponechaný výhled zisku ale implikuje slabší 4Q
Americký řetězec hobbymarketů Lowe’s zveřejnil výsledky hospodaření za třetí kvartál fiskálního roku 2026, který skončil 30. října 2026. Očištěný zisk na akcii, tržby i porovnatelné tržby překonaly průměrné odhady analytiků. Překonání v zisku ale pomohly vratky cel. Společnost zvýšila celoroční výhled tržeb, výhled očištěného zisku na akcii ale ponechala na 12,25 USD. Z něj vyplývá očištěný zisk na akcii za čtvrté čtvrtletí 1,72 USD, zatímco trh očekával 1,98 USD.

| Výsledky společnosti Lowe´s (LOW) za 3Q FY 2026 | |||
|---|---|---|---|
| 3Q FY 2026 | Konsensus 3Q FY 2026 | 3Q FY 2025 | |
| Čisté tržby (mld. USD) | 22,76 | 22,40 | 20,81 |
| Čistý zisk (mld. USD) | 1,67 | -- | 1,62 |
| Očištěný zisk na akcii (EPS, USD/akcie) | 3,10 | 2,92 | 3,06 |
Výsledky
Čisté tržby ve 3Q meziročně vzrostly o 9,3 % na 22,76 mld. USD při odhadu Wall Street ve výši 22,40 mld. USD. Porovnatelné tržby vzrostly o 1,8 %, zatímco projekce byly +0,37 %. Výsledky táhly hlavně online tržby, které vzrostly o 17,4 %, a díky výkonu v segmentech prodeje profesionálním zákazníkům a domácích služeb.
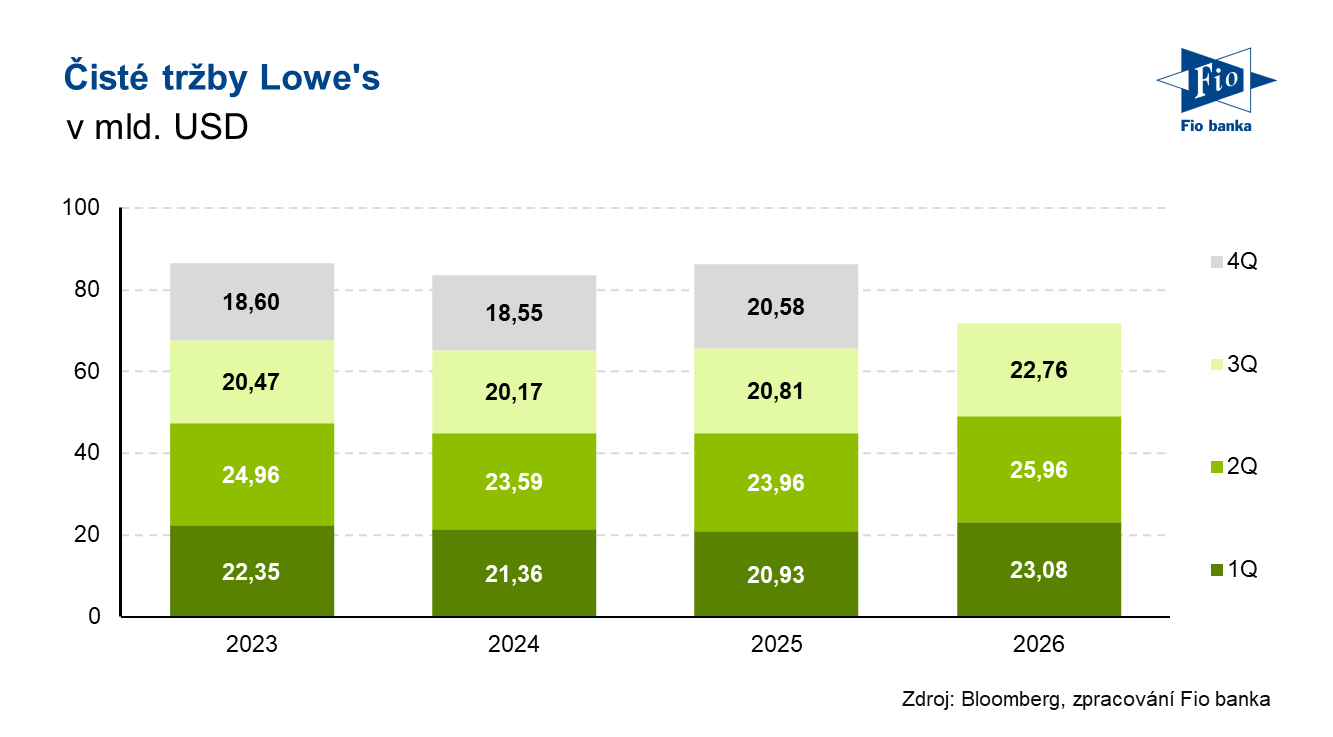
Hrubý zisk zaznamenal meziroční růst o 5,4 % na 7,50 mld. USD při odhadu 7,42 mld. USD. Hrubá marže meziročně klesla o 1,2 p. b. na 33,0 % při očekávání 33,1 %.
Provozní náklady (SG&A) tvořily 19,0 % tržeb oproti loňským 20,0 % (odhad: 19,3 %).
Provozní marže klesla meziročně o 0,6 p. b. na 11,3 %.
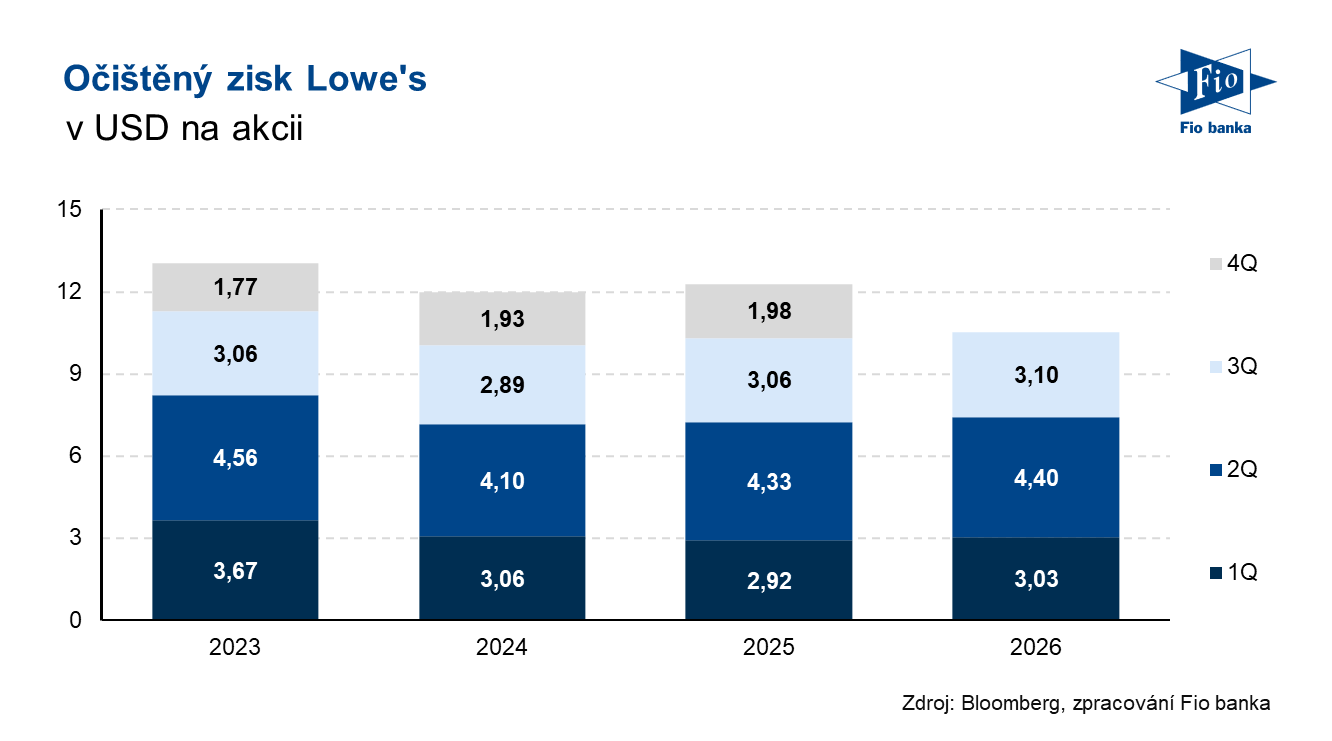
Výsledky byly ovlivněny náklady ve výši 96 mil. USD před zdaněním spojenými s akvizicemi Foundation Building Materials a Artisan Design Group. Naopak firma zaúčtovala kladný vliv vratek cel v rámci IEEPA ve výši přibližně 250 mil. USD před zdaněním. Zisk na akcii vzrostl na 2,98 USD z 2,88 USD před rokem. Očištěný zisk na akcii vzrostl o 1,3 % na 3,10 USD. Oba ukazatele zahrnují přínos 0,34 USD z vratek cel.
Společnost ke konci kvartálu provozovala 1 762 prodejen. Firma během kvartálu vyplatila na dividendách 701 mil. USD.
Výhled na celý rok 2026
Firma aktualizovala celoroční výhled tak, aby zohlednil provozní výsledky za první tři kvartály, aktuální trendy poptávky a nákladové tlaky. Lowe’s nyní očekává:
- Celkové tržby přibližně 92,5 mld. USD (dříve 92,0 mld. USD; odhad: 92,22 mld. USD).
- Růst porovnatelných tržeb přibližně +0,5 % (dříve stagnace; odhad: +0,11 %).
- Očištěný zisk na akcii nadále přibližně 12,25 USD (odhad: 12,35 USD).
- Zisk na akcii přibližně 11,75 USD.
- Očištěnou provozní marži přibližně 11,5 % (dříve 11,6 %).
- Provozní marži přibližně 11,1 % (dříve 11,2 %).
- Čisté úrokové náklady přibližně 1,5 mld. USD (dříve 1,6 mld. USD).
- Efektivní daňovou sazbu přibližně 24,5 %.
- Kapitálové výdaje až 2,5 mld. USD (odhad: 2,45 mld. USD).
Z ponechaného celoročního výhledu podle Bloombergu vyplývá očištěný zisk na akcii za 4Q ve výši 1,72 USD. Konsensus trhu přitom počítá s 1,98 USD. K opatrnému výhledu zisku přispěly náklady na zboží, pohonné hmoty a dopravu.
Komentář vedení
„Právě jsme vykázali šestý kvartál po sobě s pozitivním růstem porovnatelných tržeb, tažený pokračujícím růstem v segmentech Pro, online prodeje a domácích služeb. Tyto výsledky odrážejí odolnost naší strategie Total Home,“ uvedl generální ředitel Marvin R. Ellison. „Nadále věříme v náš flexibilní obchodní model a těšíme se, že více o našich růstových příležitostech představíme v prosinci na konferenci pro analytiky a investory,“ dodal Ellison.
Pohled analytiků
Analytik Steven Shemesh z RBC uvedl, že tržby i očištěný zisk překonaly očekávání. Překonání na úrovni zisku ale analytik označuje za „nízké kvality“, protože ho podpořil přínos 34 centů z vratek cel v rámci IEEPA. Bez vratek cel by hrubá marže i zisk na akcii zaostaly za odhady, což podle něj naznačuje mezikvartální zhoršení nákladového prostředí. Zvýšený celoroční výhled porovnatelných tržeb implikuje jejich zpomalení ve 4Q na –0,5 % z +1,8 % ve 3Q. Analytik bude sledovat, zda jde jen o konzervativnost, nebo zda se listopadové trendy otočily. Snížení výhledu provozní marže (zhruba o 10 bazických bodů) navzdory přínosu vratek cel podle něj nejspíše znamená, že Lowe’s čelí poměrně výraznému dopadu nákladů na pohonné hmoty a dopravu. Domnívá se, že odhady Wall Street budou do začátku roku 2027 pravděpodobně klesat.
Analytička Zhihan Ma z Bernsteinu uvedla, že podobně jako Home Depot i Lowe’s překonal odhady u porovnatelných tržeb, ale bez vratek cel zaostal v maržích. Upozorňuje, že hrubá marže meziročně klesla o 120 bazických bodů. Přínos vratek cel podle ní pravděpodobně více než vyrovnalo ředění z akvizic a nákladová inflace. Domnívá se, že aktualizovaný výhled implikuje relativně slabý 4Q, protože Lowe’s naráží na vysokou srovnávací základnu z loňska, kdy mu pomohla zimní bouře.
Akcie Lowe’s
Akcie Lowe's (LOW) v předburzovní fázi obchodování klesají o 4,78 % na 209,93 USD.
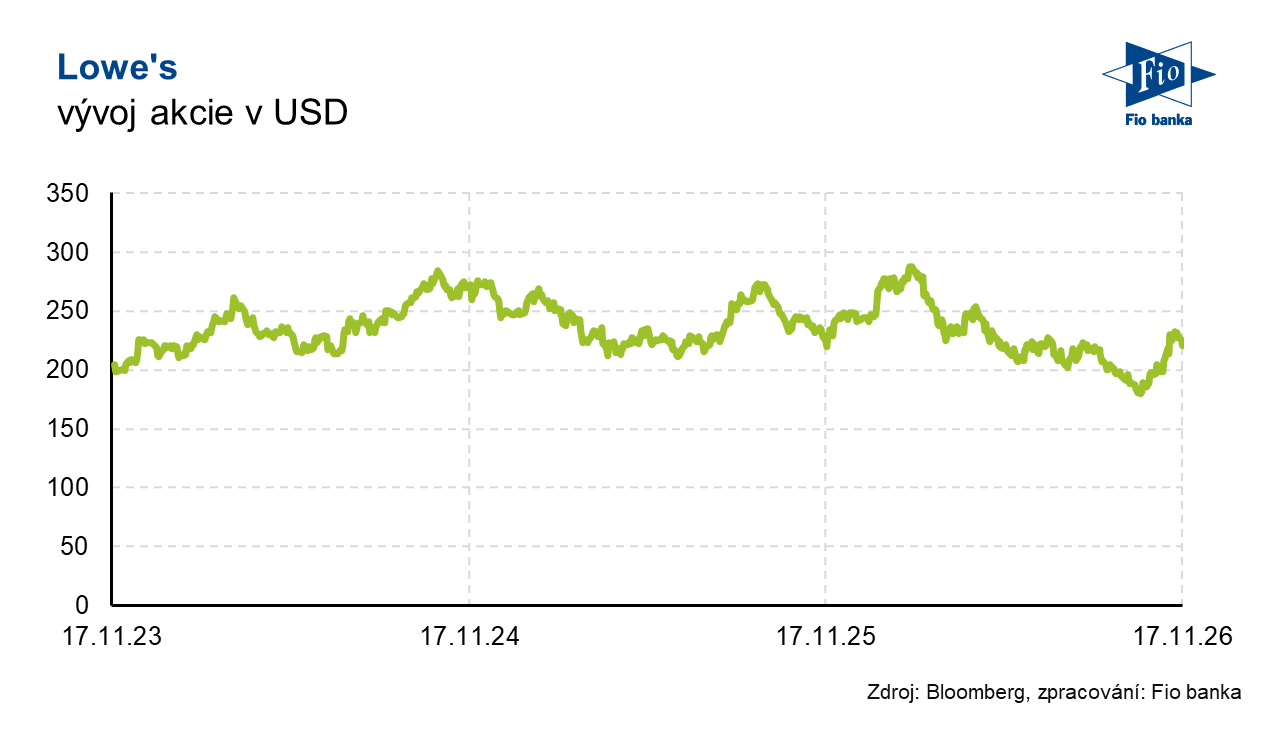
| Akcie Lowe's (LOW) před výsledky na 220,46 USD | |||
|---|---|---|---|
| Ukazatel | Ukazatel | ||
| Kapitalizace (mld. USD) | 123,7 | P/E | 17,9 |
| Vývoj za letošní rok (%) | -8,6 | Očekávané P/E | 17,8 |
| 52týdenní minimum (USD) | 178,5 | Prům. cílová cena (USD) | 249,2 |
| 52týdenní maximum (USD) | 293,1 | Dividendový výnos (%) | 2,2 |
Zdroj: Lowe's, Bloomberg
Michal Bárta, Fio banka, a.s.
Súvisiace odkazy
- Společnost Lowe's ve 2Q zaostala s porovnatelnými tržbami za odhady a snížila celoroční výhled
- Wall Street zahajuje seanci růstem, trhy čekají na výsledky Nvidie
- Lowe's vykázal očištěný zisk na akcii za 1Q nad odhady a potvrdil celoroční výhled
- Lowe’s reportoval za 4Q porovnatelné tržby nad odhady, výhled však zaostal za konsensem
- Wall Street zpočátku obchodování pozitivně naladěn, po trhu reportuje Nvidia
Najnovšie:
- Lowe’s ve 3Q překonal odhady, ponechaný výhled zisku ale implikuje slabší 4Q
- Vývoj cen komodit: Měď (-3,57 %), stříbro (-3,45 %), zlato (-2,37 %)
- Vývoj měnových párů: USD/CZK 22,24
- USA: Index žádostí o hypotéky MBA k 13. listopadu poklesl o 2,3 %
- Take-Two Interactive: GTA VI je podle kritiků mistrovské dílo, hra má i nominaci na hru roku
- Eurozóna: Index CPI v říjnu meziročně vzrostl o 4,0 % v souladu s předběžným odhadem
- NVIDIA ve 3Q překonala odhady, silné výsledky ale zastínila kauza Jensena Huanga
- Vývoj cen komodit: Měď (-3,97 %), stříbro (-3,21 %), zlato (-2,11 %)
- Vývoj měnových párů: EUR/CZK 24,4
- Frankfurtská burza v úvodu mírně roste


