Pohled trhu před zítřejšími výsledky společnosti Alphabet
Technologický konglomerát Alphabet zveřejní své výsledky hospodaření za třetí kvartál roku 2026 již zítra po uzavření amerických trhů. Trh očekává nejrychlejší růst výnosů od roku 2021, přičemž v centru pozornosti budou prodeje vlastních čipů TPU a odpověď Googlu na nástup osobních AI agentů. Přinášíme přehled toho nejdůležitějšího, co bude stát za pozornost.

Výnosy by měly růst nejrychleji od roku 2021
Celkové výnosy Alphabetu by podle konsensu analytiků měly meziročně vzrůst o 24,9 % na 127,83 mld. USD. Šlo by tak o nejrychlejší růst od roku 2021. Odhady se přitom pohybují v rozmezí 123,41 až 135,40 mld. USD. Analytici z Bloomberg Intelligence vidí prostor k mírnému překonání odhadů u cloudu díky externím prodejům čipů TPU. Podle KeyBank naopak může růst brzdit smíšené makroekonomické prostředí a nepříznivý vývoj měnových kurzů.
| Odhady výnosů Alphabetu za 3Q 2026 dle segmentu (mld. USD) |
|||
|---|---|---|---|
| Segment | Konsensus | 3Q 2025 | Meziroční změna |
| Google Advertising (Výnosy plynoucí z reklamy) | 83,56 | 74,18 | +13 % |
| Vyhledávač Google & ostatní |
64,85 | 56,57 | +15 % |
| YouTube reklamy | 11,42 | 10,26 | +11 % |
| Google Network (AdMob, AdSense,..) |
7,24 | 7,35 | -2 % |
| Google Subscriptions, Platforms, and Devices (Google Play, Fitbit, Google Nest, Google Pixel, YT Premium,..) | 14,78 | 12,87 | +15 % |
| Google Cloud (Google Cloud Platform, Google Workspace, čipy TPU,..) | 28,99 | 15,16 | +91 % |
| Other Bets (Ostatní sázky - Waymo, Wing, Isomorphic Labs,..) | 0,39 | 0,34 | +13 % |
Konsensus očekává zisk na akcii 3,00 USD, přičemž odhady se pohybují mezi 2,25 a 3,63 USD. Provozní zisk by měl dosáhnout 43,12 mld. USD při provozní marži 33,70 %.
Hlavním bodem reportu zůstává Google Cloud
Nejsledovanějším segmentem zůstává Google Cloud, kterému v předchozím kvartálu vzrostly výnosy meziročně o 82 % na 24,77 mld. USD. Konsensus nyní počítá s výnosy 28,99 mld. USD. Odhady výnosů se však pohybují v mimořádně širokém rozpětí od 24,25 do 36,67 mld. USD, což může reflektovat nejistotu ohledně objemu externího prodeje čipů TPU.
Kromě tempa růstu bude trh sledovat i ziskovost cloudu. Provozní marže segmentu ve 2Q vzrostla výrazně na 35,6 %. Trh odhaduje provozní zisk segmentu ve výši 9,73 mld. USD. Pozornost si zaslouží také objem nezpracovaných zakázek (backlog). V posledním reportu dosáhl 514 mld. USD (z více než 460 mld. USD v 1Q).
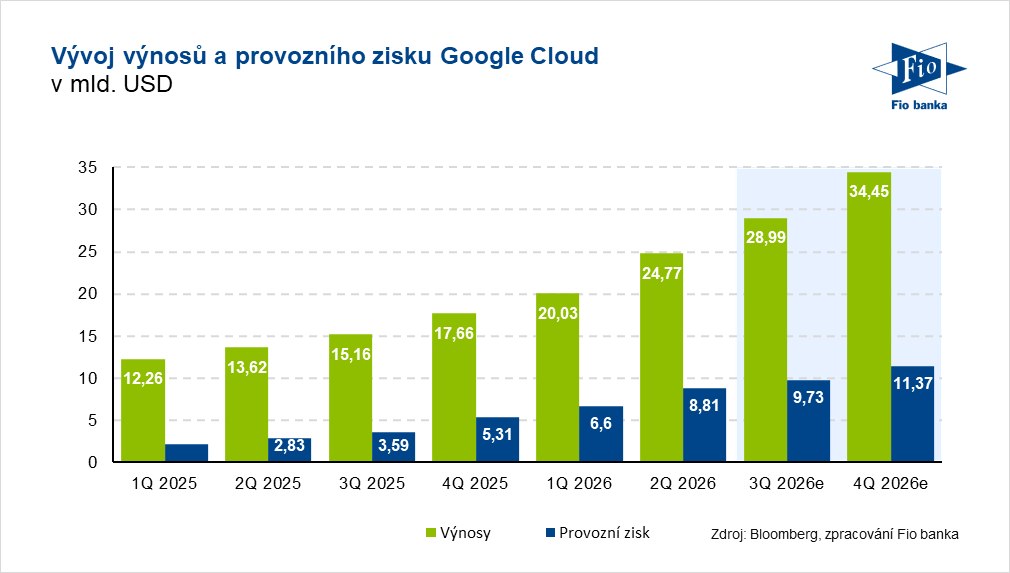
Nejoptimističtější jsou analytici z Wells Fargo, kteří čekají růst cloudu o 142 % a výnosy segmentu Google Cloud o 28 % nad konsensem, především díky externím prodejům TPU ve výši 9,2 mld. USD. Bez výnosů z prodejů TPU by podle nich růst cloudu dosáhl 81 %. Deutsche Bank počítá s výnosy Google Cloud ve výši 29,2 mld. USD a růstem o 93 %. Podle jejích rozhovorů s investory však trh očekává růst nad 100 %.
Výhledově mohou být prodeje TPU dalším pilířem růstu. Deutsche Bank odhaduje, že by v celém roce 2027 mohly přinést dodatečné výnosy 80 až 100 mld. USD, mimo jiné díky dodávkám pro společný podnik Blackstonu.
Vyhledávač Google zpomaluje, YouTube by mohl překvapit
Výnosy segmentu Vyhledávač Google & ostatní ve 2Q vzrostly o 17 % na 63,3 mld. USD. Nyní se čeká zpomalující růst kvůli náročnější srovnávací základně, což naznačila i na posledním konferenčním hovoru finanční ředitelka Anat Ashkenazi. Wells Fargo počítá s +14,5 % a ve 4Q s dalším zpomalením na +12,4 %. Deutsche Bank odhaduje výnosy segmentu 64,7 mld. USD (+14,3 %). Podle banky růst táhnou vyšší ceny reklam a výnosy z AI Overviews.
Pozitivněji vyznívají predikce u YouTube reklam. Deutsche Bank očekává meziroční růst výnosů o 13,3 % na 11,6 mld. USD. Důvodem je vyšší počet reklam, méně přeskočitelných reklam a politická reklama. Výdaje na ni se oproti minulým volbám do Kongresu více než zdvojnásobily.
Hrozba v podobě osobních AI agentů
Kromě čísel bude na konferenčním hovoru klíčová reakce Googlu na rychlé rozšíření osobních AI agentů, a to především agenta Muse od společnosti Meta Platforms. Pokud se nákupní dotazy začnou přesouvat od vyhledávače k agentům, mohl by se časem zpomalit růst placených prokliků. Wells Fargo považuje agenty spíše za náhradu než doplněk komerčního vyhledávání a podle ní Google musí odpovědět, ať už přes Gemini, nebo novou službu. Deutsche Bank naopak vidí Google jako přirozeného lídra díky Gmailu, Mapám, Androidu a vztahům s obchodníky. Otázkou podle banky je, kdy agenta představí, ne zda. Investoři se budou ptát i na to, zda má Google dost kapacity pro růst cloudu a zároveň pro spotřebitelského agenta. Sledovat se bude také komentář k nedávno spuštěnému modelu Gemini 4 Argon.
Volné hotovostní toky pravděpodobně zůstanou v záporu
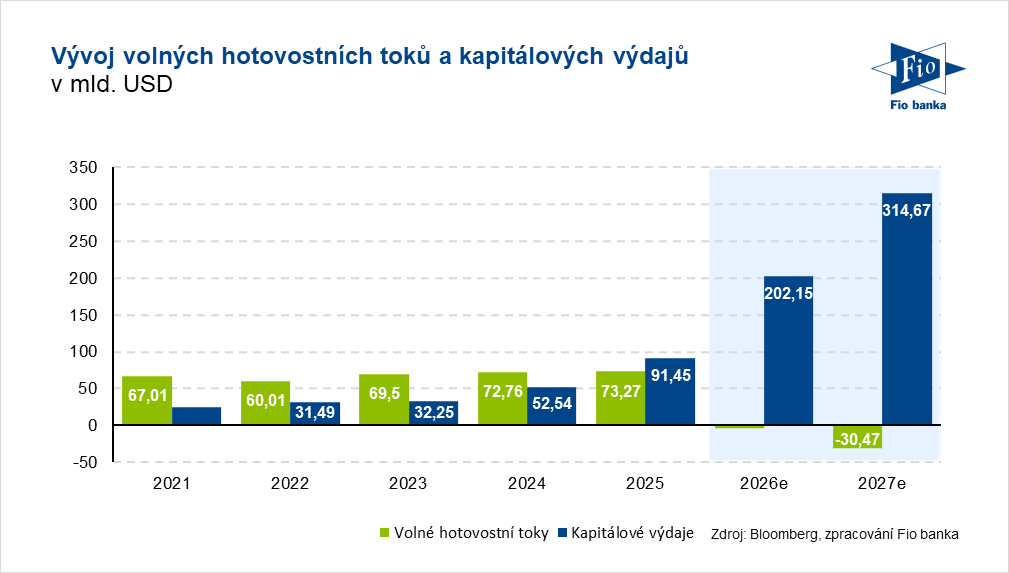
Kapitálové výdaje mají za 3Q podle konsensu dosáhnout 55,76 mld. USD a volné hotovostní toky by měly být záporné ve výši 3,52 mld. USD, a to po záporných 5,86 mld. USD ve 2Q. Odhady kapitálových výdajů se nadále zvedají. Zatímco před výsledky za 2Q trh počítal s 186,9 mld. USD pro letošek a 256,7 mld. USD pro rok 2027, nyní je to 202,2, resp. 314,7 mld. USD. Volné hotovostní toky by podle odhadů měly letos skončit na -3,80 mld. USD a v roce 2027 na -30,47 mld. USD.
Klíčový tak bude komentář vedení k investicím na příští rok. Wells Fargo nečeká změnu letošního výhledu, ale komentář k roku 2027 podle banky může ukazovat k úrovni 350 mld. USD. To by bylo nad odhady analytiků, ale v souladu s očekáváním investorů. Případný náznak ještě vyšších výdajů by podle banky trh přijal opatrně.
Představení společnosti
Zajímá vás společnost Alphabet? Přečtěte si první a druhý díl podrobného představení společnosti.
Akcie Alphabet
Akcie Alphabet třídy A (GOOGL) v předburzovní fázi posilují o 0,30 % na 317,76 USD. Akcie třídy C (GOOG) zaznamenávají růst o 0,26 % na 315,0 USD. S akciemi Alphabet mohou klienti Fio banky obchodovat také na RM-SYSTÉMu pod tickerem BAAGOOGL, kde se naposled zobchodovaly za 6 978 Kč.
Zdroj: Bloomberg
Michal Bárta, Fio banka, a.s.
Súvisiace odkazy
Najnovšie:
- Pohled trhu před zítřejšími výsledky společnosti Alphabet
- Společnost Cadence Design Systems reportovala za 3Q a letos již potřetí zvýšila celoroční výhled
- Vývoj cen komodit: Stříbro (-2,18 %), měď (+0,73 %), zlato (-0,72 %)
- Vývoj měnových párů: EUR/CZK 24,35
- Eurozóna: Peněžní zásoba M3 v září meziročně vzrostla o 3,5 % při očekávání 3,4 %
- Frankfurtská burza v úvodu obchodování klesá, výsledky zveřejnily společnosti Porsche a Beiersdorf
- Pražská burza zahajuje obchodní seanci v zelených číslech
- Moneta: Citi zvyšuje cílovou cenu ze 204,9 Kč na 206,8 Kč při stálém doporučení „Buy“
- Akciový výhled
- Asijsko-pacifický region posiluje v čele s jihokorejskými výrobci paměťových čipů


