Bank of America zveřejnila výsledky za 3Q pod odhady
Americká banka Bank of America zveřejnila výsledky hospodaření za třetí kvartál roku 2026. Výnosy zaostaly za odhady analytiků, pod očekáváním skončily zejména výnosy z obchodování bez vlivu DVA, a to jak u dluhopisů, měn a komodit (FICC), tak u akcií. Výsledky zatížil daňově neuznatelný náklad 1,2 mld. USD spojený s urovnáním s americkými regulátory, který snížil zisk na akcii o 0,17 USD.

| Výsledky společnosti Bank of America (BAC) za 3Q 2026 | |||
|---|---|---|---|
| 3Q 2026 | Konsensus 3Q 2026 | 3Q 2025 | |
| Výnosy (mld. USD) | 29,96 | 30,76 | 29,04 |
| Čistý zisk (mld. USD) | 6,54 | -- | 7,90 |
| Zisk na akcii (EPS, USD/akcie) | 0,91 | -- | 1,04 |
Výsledky za 3Q
Výnosy meziročně vzrostly o 3 % na 29,96 mld. USD, a byly tak pod odhadem 30,76 mld. USD.
Čisté úrokové výnosy meziročně vzrostly o 8 % na 16,45 mld. USD a nepatrně překonaly očekávání 16,24 mld. USD. Čistá úroková marže se meziročně zvýšila o 15 bazických bodů na 2,16 % při konsensu 2,11 %.
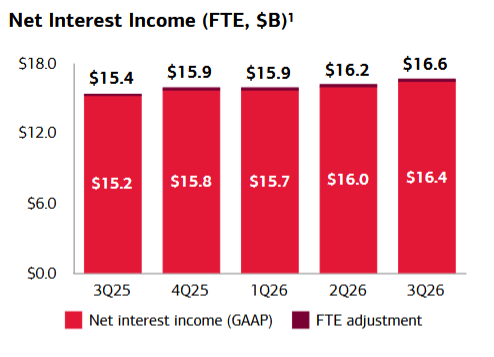
Vývoj čistých úrokových výnosů, zdroj: Bank of America
Výnosy z obchodování (bez DVA) meziročně klesly o 5 % na 5,06 mld. USD a byly tak pod odhadem 5,41 mld. USD. Z toho výnosy z obchodování dluhopisů, měn a komodit (FICC) činily 2,55 mld. USD při odhadu 2,86 mld. USD, zatímco výnosy z obchodování s akciemi dosáhly 2,51 mld. USD při konsensu 2,63 mld. USD, což představuje meziroční růst o 10 %.
Celkové výnosy ze správy majetku a investic meziročně vzrostly o 13 % na 7,12 mld. USD při projekcích 7,06 mld. USD.
Výnosy z investičního bankovnictví činily 1,80 mld. USD při očekávání 1,77 mld. USD. Poradenské poplatky dosáhly 471 mil. USD (odhad: 483,3 mil. USD), výnosy z dluhového financování 958 mil. USD (odhad: 920 mil. USD) a výnosy z akciového financování 395 mil. USD (odhad: 422,5 mil. USD).
Náklady na riziko činily 1,27 mld. USD, tedy pod odhadem 1,49 mld. USD. Čisté odpisy úvěrů dosáhly 1,35 mld. USD při konsensu 1,44 mld. USD.
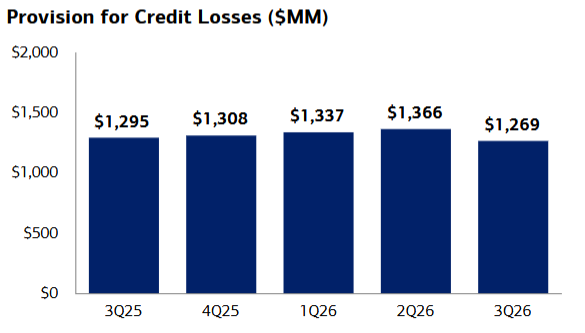
Vývoj nákladů na riziko, zdroj: Bank of America
Celkové neúrokové náklady dosáhly 19,72 mld. USD, včetně nákladu 1,2 mld. USD na urovnání s regulátory. Bez tohoto nákladu by činily 18,5 mld. USD. Poměr nákladů k výnosům dosáhl 65,8 %, po očištění 62 %.
Rentabilita vlastního kapitálu (ROE) činila 9,41 %, rentabilita aktiv (ROA) dosáhla 0,79 % a rentabilita hmotného kapitálu (ROTCE) byla 12,6 %. Bez vlivu regulatorního nákladu by ROE dosáhla 11,1 %, ROA 0,93 % a ROTCE 14,9 %.
Objem úvěrů dosáhl 1,25 bil. USD, tedy nad odhadem 1,23 bil. USD. Celkové vklady činily 2,04 bil. USD v souladu s odhadem.
Kapitálový poměr CET1 dosáhl 12 % při očekávání 12,4 %. Standardizovaný CET1 poměr činil 10,9 %, pod odhadem 11,2 %.
Návrat kapitálu akcionářům
Společnost za třetí čtvrtletí vrátila akcionářům celkem 8,3 mld. USD, z toho 2,2 mld. USD formou dividend a 6,0 mld. USD prostřednictvím zpětného odkupu akcií.
Komentář CEO
„Tým dosáhl organického růstu, prohluboval vztahy se stávajícími klienty a získával nové. Přestože výnosy z investičního bankovnictví a z obchodování byly nižší, komerční úvěrování rostlo v každém klientském segmentu. Naše dynamika, která se odráží v růstu klientských vkladů, přílivu prostředků ve správě majetku a v aktivitě spotřebitelů, podpořila solidní zisk, růst rozvahy a dlouhodobou hodnotu pro akcionáře,“ uvedl předseda představenstva a generální ředitel Brian Moynihan.
Pohled analytiků
Analytik David Chiaverini z Jefferies považuje kvartál za slabší hlavně kvůli poplatkům, protože segment Global Markets zaostal za odhady a výsledky vyšly o něco slabší, než naznačoval předchozí výhled, i když poplatky z investičního bankovnictví skončily na horní hranici. Pokles akcií může podle něj odrážet kombinaci mírně slabších výsledků a regulatorního nákladu.
Analytik Mike Mayo z Wells Fargo označil výsledky za nejhorší ze skupiny velkých bank. Ve 3Q podle něj banka zaostala v zisku na akcii, výnosech, výnosech z kapitálových trhů i efektivitě a k tomu vykázala nižší účetní hodnotu. Přesto byly podle něj lepší čisté úrokové výnosy, růst kartových úvěrů splnil cíl 5 % a růst komerčních úvěrů byl dobrý.
Akcie Bank of America
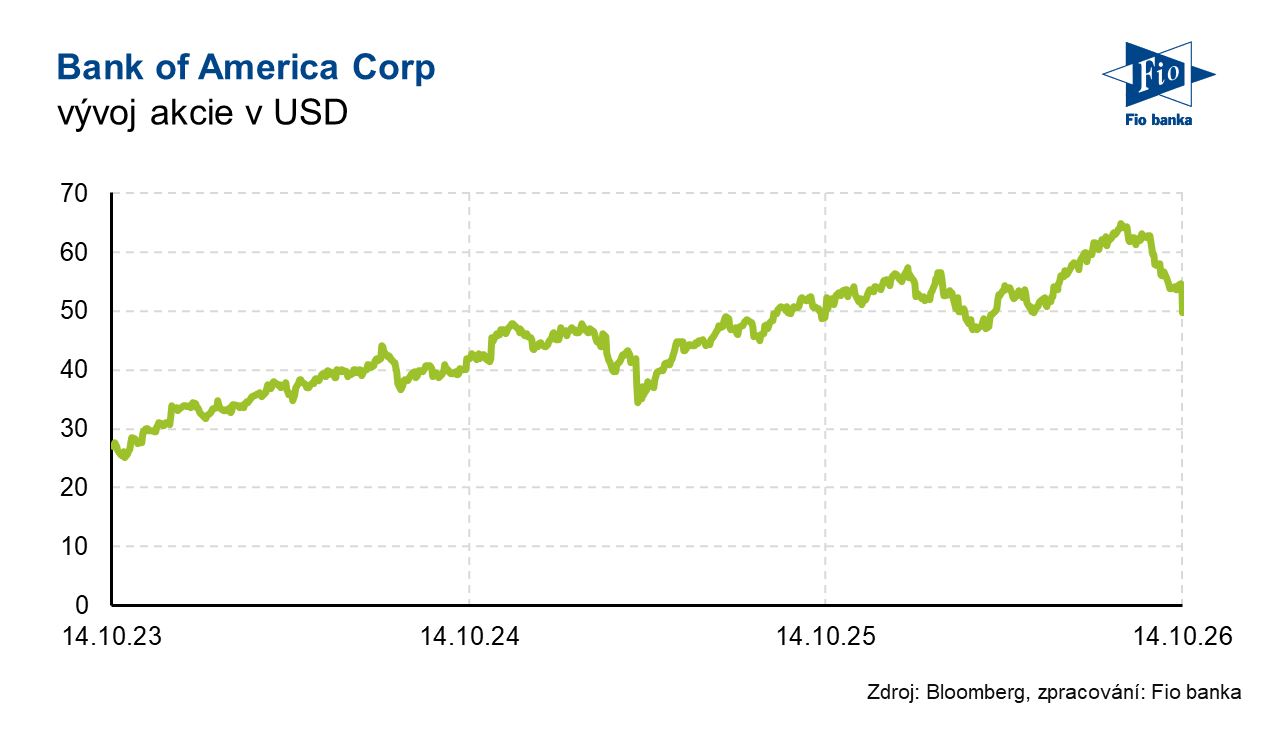
| Akcie Bank of America (BAC) oslabují o 7,8 % na 49,74 USD | |||
|---|---|---|---|
| Ukazatel | Ukazatel | ||
| Kapitalizace (mld. USD) | 347,8 | P/E | 11,8 |
| Vývoj za letošní rok (%) | -9,6 | Očekávané P/E | 10,9 |
| 52týdenní minimum (USD) | 46,1 | Prům. cílová cena (USD) | 66,3 |
| 52týdenní maximum (USD) | 65,2 | Dividendový výnos (%) | 2,3 |
Zdroj: Bank of America, Bloomberg
Michal Bárta, Fio banka, a.s.
Súvisiace odkazy
- Wall Street v úvodu obchodování ztrácí, pokračuje výsledková sezóna
- Zámořské indexy vzdorují prodejním tlakům
- Americké indexy na začátku obchodování mírně rostou, SaaS opět pod tlakem
- Bank of America zveřejnila výnosy i zisk na akcii za 2Q nad odhady
- Největší americké banky zvýší dividendy po úspěšném zvládnutí zátěžových testů
Najnovšie:
- Banka Morgan Stanley zveřejnila výsledky za 3Q nad odhady díky silnému obchodování s akciemi
- Pražská burza zakončila v kladných hodnotách
- Bank of America zveřejnila výsledky za 3Q pod odhady
- Wall Street v úvodu obchodování ztrácí, pokračuje výsledková sezóna
- Pilulka v rámci Start Day zveřejnila výsledky za 1H 2026
- Americké futures kontrakty se po zveřejnění CPI propadly do červených čísel
- USA: Index spotřebitelských cen v září meziročně vzrostl o 3,7 % při očekávání růstu o 3,6 %
- USA: Index žádostí o hypotéky MBA k 9. říjnu poklesl o 2,7 %
- Vývoj cen komodit: Ropa (+1,83 %), stříbro (-1,34 %), zemní plyn (-0,76 %)
- Vývoj měnových párů: USD/CZK 21,75


